Persona natural
Particulares, autónomos, empresarios y avalistas. Las sociedades no: tienen su propio concurso.
Mercantil y societario — Ley de Segunda Oportunidad
Si ya no puede pagar sus deudas, un juez puede exonerarlas: no todas, ni a cualquiera, ni de forma automática. Le decimos si su caso encaja y cuánto cuesta, antes de que decida nada.
Honorarios 2026 para encargos firmados hasta el 31 de diciembre de 2026. El procurador se paga aparte. Ver condiciones
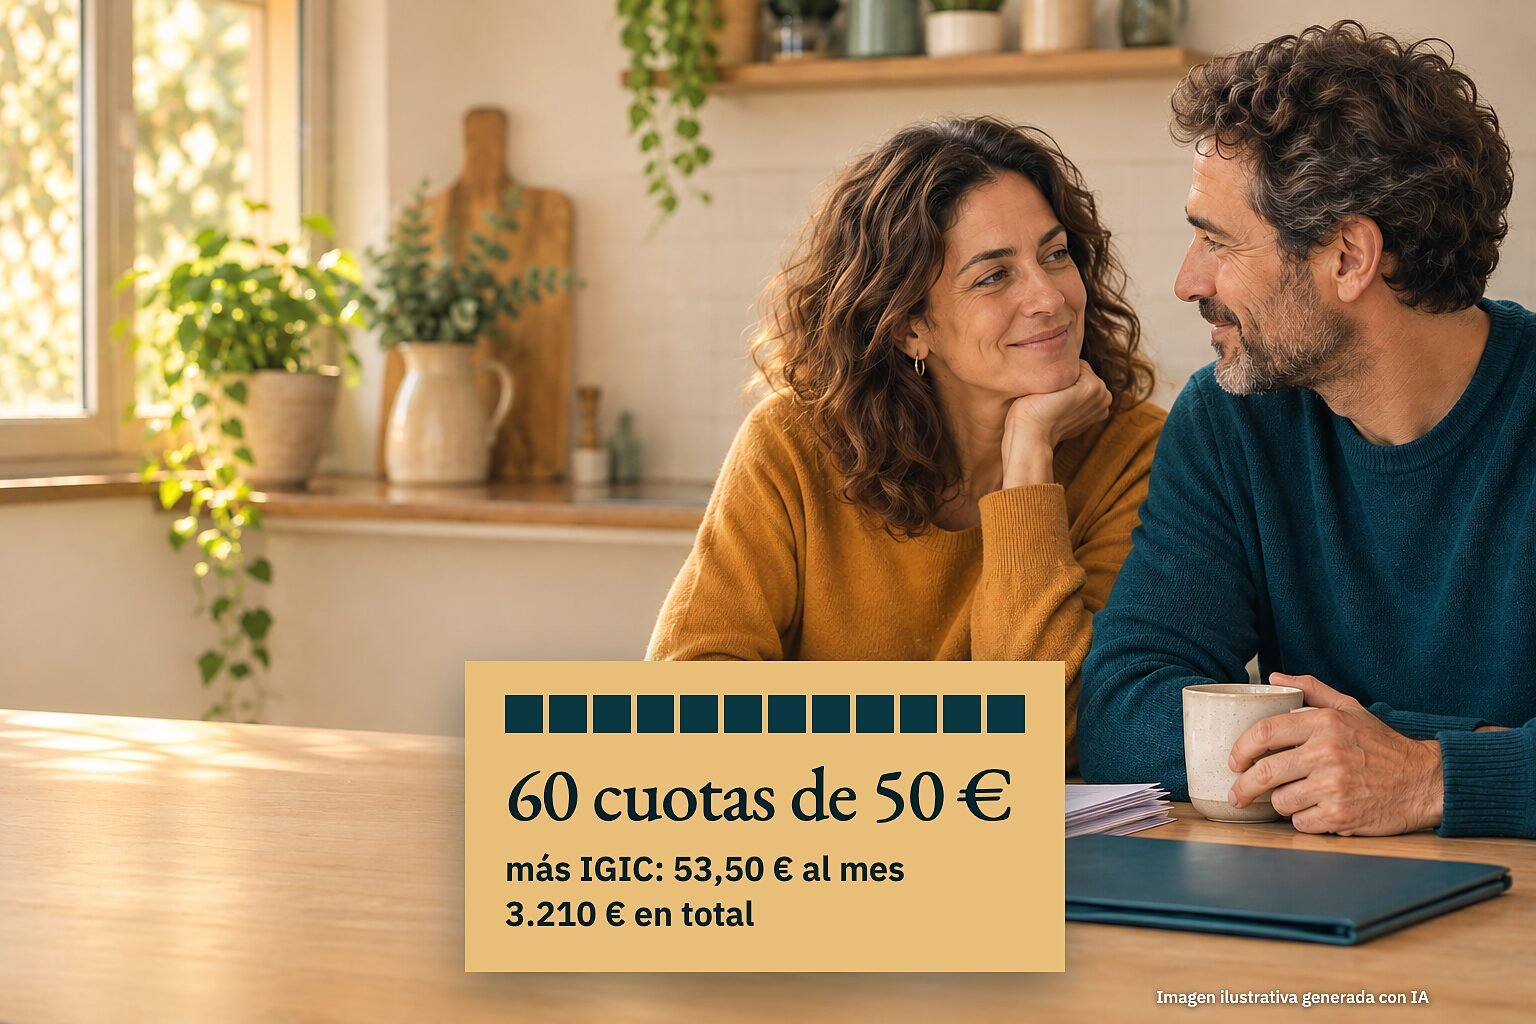
60 cuotas mensuales de 50 € más IGIC (53,50 € al mes, 3.210 € en total), para los encargos que se firmen hasta el 31 de diciembre de 2026.
5 años × 12 meses
Las cuotas son los honorarios del letrado, no el plan de pagos a sus acreedores (más abajo). Para firmar a tiempo, solicite la valoración inicial con margen.
A partir del 1 de enero de 2027 el precio es el mismo, pero ya no habrá pago en cuotas.
Firma la hoja de encargo, nos entrega la documentación y empezamos. Las cuotas se pagan mientras el procedimiento avanza. Los plazos cuentan desde que nos entrega toda la documentación.
Si falta algún documento, se lo indicamos dentro de ese plazo y el cómputo se reanuda cuando lo recibimos. Es un compromiso de actuación, no de resultado: la exoneración la concede el juez.
Particulares, autónomos, empresarios y avalistas. Las sociedades no: tienen su propio concurso.
No puede cumplir regularmente sus obligaciones, o prevé que en los próximos tres meses no podrá.
No concurre ninguna de las circunstancias que impiden la exoneración. Las vemos más abajo.
La ley no fija un importe máximo de deuda.
Entre otras.
Los créditos de Derecho público se exoneran solo en parte. Desde 2026, el Tribunal Supremo aplica el límite a cada acreedor público por separado.
5.000 €los primeros se exoneran íntegros
50 %de lo que exceda
10.000 €como máximo
Cada acreedor público cuenta por separado: la Agencia Tributaria, la Seguridad Social u otra administración. Solo se aplica en la primera exoneración. Los recargos y los intereses se tratan de forma distinta y, en principio, no cuentan para ese límite. La materia sigue evolucionando y cada caso se analiza.
El juez lo comprueba aunque ningún acreedor se oponga. Por eso lo revisamos antes de presentar, no después.
Condena firme en los diez años anteriores, a pena de prisión, por ciertos delitos económicos, de falsedad, contra la Hacienda Pública, la Seguridad Social o los trabajadores.
Una sanción firme por infracciones muy graves, tributarias, de Seguridad Social o del orden social, o una derivación de responsabilidad firme, en los diez años anteriores. No cuenta si la ha pagado íntegramente.
Es causa de exclusión por sí solo.
Haber sido declarado así en la calificación culpable del concurso de otra persona o sociedad, en los diez años anteriores.
No colaborar con el juez ni con la administración concursal.
Haber dado información falsa, o haberse endeudado de forma temeraria o negligente.
Una condena firme, en los diez años anteriores, a pena de prisión (aunque esté suspendida) por delitos contra el patrimonio y el orden socioeconómico, falsedad documental, delitos contra la Hacienda Pública y la Seguridad Social o contra los derechos de los trabajadores, cuando la pena máxima del delito sea de tres años o más. No cuenta si la responsabilidad criminal está extinguida y las responsabilidades económicas, pagadas.
Aquí pesa nuestra práctica en derecho penal y mercantil. Si tiene un procedimiento penal abierto, ha sido administrador de una sociedad que entró en concurso o ha recibido una derivación de responsabilidad, conviene estudiarlo antes de decidir nada.
Algunas decisiones, aunque parezcan razonables, pueden perjudicarle. Antes de tomarlas, consúltenos.
Se propone a sus acreedores un calendario de pagos con sus ingresos futuros: tres años, o cinco si conserva la vivienda habitual o si lo que paga depende de sus ingresos. Al terminar, el juez exonera lo que quede sin pagar.
Se liquida el patrimonio disponible para pagar a los acreedores y se exonera el resto. Si no hay bienes, es un concurso «sin masa» y la exoneración se solicita enseguida.
La resolución obliga a los acreedores a comunicar la exoneración a los ficheros donde habían informado del impago.
Un acreedor puede pedir que se revoque si se descubre que ocultó bienes o ingresos, o si su situación mejora de forma sustancial por una herencia, un legado, una donación o el juego.
Podrá hacerlo pasados dos años desde una exoneración con plan de pagos, o cinco desde una con liquidación. El crédito público ya no se exonerará.
Si tiene hipoteca, esa deuda se mantiene hasta el valor de la garantía. Si conserva la vivienda habitual, el plan de pagos dura cinco años. Depende de cada caso: lo estudiamos antes de decirle nada.
La exoneración no les protege: el acreedor puede reclamarles a ellos. Conviene estudiar también su situación.
Si hay gananciales sin liquidar, la exoneración de las deudas gananciales no alcanza al cónyuge hasta que también obtenga la suya.
Traiga la documentación a la valoración inicial: es lo primero que revisamos. No prometemos paralizar nada sin estudiar su caso.
Trabajamos a distancia con clientes de toda España.
Nos cuenta su situación y le decimos si el caso es viable y cuánto costaría. Respondemos en 48 horas.
Firma la hoja de encargo y le damos la lista de documentos. Los verificamos en 15 días hábiles desde que nos los entrega.
Presentamos la solicitud ante el juzgado de su domicilio, con procurador, y le informamos por escrito. Seguimos hasta la resolución.
Memory Pulse, S.L., titular de Cautio Legal, se encarga de la gestión comercial y del cobro de los honorarios del letrado.
60 × 53,50 €
3.210 € con IGIC. Memory Pulse, S.L. gestiona el cobro por cuenta del letrado.
Aparte
Lo paga usted, aparte de los honorarios. Le comunicamos su importe por escrito antes de que firme.
Eventual
Solo si el juez la nombra. La fija el juez y no está incluida.
0 €
Las personas físicas están exentas.
Impuestos. El IGIC (7 %) se aplica a los clientes particulares de toda España, porque el despacho está en Canarias. A quien contrate como empresario o profesional desde la península no se le repercute IGIC: el IVA lo liquida él.
Si contrata a distancia, la ley le reconoce un plazo de desistimiento de 14 días naturales, en los términos que detalla la hoja de encargo.
Los honorarios se presupuestan por escrito antes de empezar. Sin intereses, comisiones ni recargos por el pago en cuotas.
Es el mecanismo de la Ley Concursal por el que una persona natural insolvente y de buena fe puede pedir al juez la exoneración de las deudas que no puede pagar. No es automática ni alcanza a todas las deudas: hay deudas que no se exoneran y circunstancias que impiden pedirla. Se tramita ante el juzgado, con procurador y abogado.
Cualquier persona natural, sea o no empresaria: particulares, autónomos, empresarios y avalistas. Las sociedades no, porque tienen su propio concurso. Hay que estar en insolvencia, actual o inminente, y no encontrarse en ninguna de las circunstancias que impiden la exoneración.
No. La Ley Concursal no fija un importe máximo de deuda para pedir la exoneración. Lo que exige es la insolvencia y la buena fe.
Las indemnizaciones por muerte o daños personales, la responsabilidad civil derivada de un delito, los alimentos, los últimos 60 días de salarios hasta el triple del salario mínimo, las multas penales y las sanciones administrativas muy graves, las costas de la propia exoneración y las deudas con garantía real hasta el valor de la garantía. Los créditos de Derecho público se exoneran solo en parte.
En parte. Desde 2026, el Tribunal Supremo aplica el límite a cada acreedor público por separado: los primeros 5.000 € se exoneran íntegramente y la mitad del resto, hasta un máximo de 10.000 €. Los recargos y los intereses se tratan de forma distinta. Solo se aplica en la primera exoneración, y las sanciones muy graves quedan fuera. La materia evoluciona y cada caso se analiza.
La exoneración no les beneficia: el acreedor puede reclamarles a ellos. Si pagan, su derecho a reclamarle a usted sí queda afectado por la exoneración. Conviene estudiar también su situación.
Depende. Si tiene hipoteca, la deuda con garantía real se mantiene hasta el valor de la garantía, y si conserva la vivienda habitual el plan de pagos dura cinco años. No podemos darle una respuesta general: la damos en la valoración inicial, con su caso delante.
Una condena penal firme reciente por determinados delitos, ciertas sanciones administrativas o una derivación de responsabilidad, un concurso culpable, haber sido declarado «persona afectada» en el concurso culpable de otro, no colaborar con el juez, o haber dado información falsa o haberse endeudado de forma temeraria. Las explicamos más arriba.
En el plan de pagos se propone a los acreedores un calendario de pagos con sus ingresos futuros durante tres o cinco años, y al final se exonera lo que quede. En la liquidación se vende el patrimonio disponible para pagar a los acreedores y se exonera el resto.
No prometemos un plazo, porque depende del juzgado y de si algún acreedor se opone. Si se opta por un plan de pagos, este dura tres años, o cinco si conserva la vivienda habitual o si lo que paga depende de sus ingresos, contados desde que el juez lo aprueba.
Sí, pasados dos años desde una exoneración con plan de pagos, o cinco desde una con liquidación. En esa nueva exoneración el crédito público ya no se exonera.
No. La solicitud se presenta por procurador, con la firma de un abogado.
El del lugar donde tiene el centro de sus intereses principales, que para quien no es empresario suele coincidir con su domicilio: el de su provincia, no el de Las Palmas. Los concursos de persona natural los conoce una Sección de lo Mercantil del Tribunal de Instancia.
Para los encargos firmados hasta el 31 de diciembre de 2026, 60 cuotas mensuales de 50 € más IGIC (53,50 € al mes, 3.210 € en total). El total es el mismo que si lo pagara de una sola vez. No incluyen el procurador, que es obligatorio y lo paga usted aparte, ni la administración concursal, si el juez la nombra. Lo detallamos aquí.
A partir del 1 de enero de 2027 el precio es el mismo, pero ya no habrá pago en cuotas.
En cuanto firma la hoja de encargo y nos remite la documentación: la verificamos en 15 días hábiles y, verificada, presentamos la solicitud en un máximo de 15 días hábiles más (30 como máximo desde que nos entrega toda la documentación). No esperamos a que termine de pagar los honorarios. Es un compromiso de actuación, no de resultado.
Sí. Un abogado colegiado puede ejercer en todo el territorio español con una sola colegiación, y el procurador interviene ante el juzgado de su domicilio.
Texto actualizado el 12 de noviembre de 2026. La Ley de Segunda Oportunidad cambia con frecuencia: este texto refleja la situación a la fecha indicada.
Fuentes: texto refundido de la Ley Concursal (arts. 2, 6, 45 y 486 a 502) y Ley Orgánica del Poder Judicial (art. 87), en el BOE. Doctrina del Tribunal Supremo de 2026 sobre el crédito público.
Cuéntenos su situación. Le decimos con claridad si es viable y cuánto costaría, sin compromiso.
